A maioria de nós cresceu ouvindo que dívida é sinônimo de falência e que o único caminho para a riqueza é economizar cada centavo. Essa mentalidade, embora segura, muitas vezes ignora como o sistema financeiro realmente opera nos bastidores do grande capital.
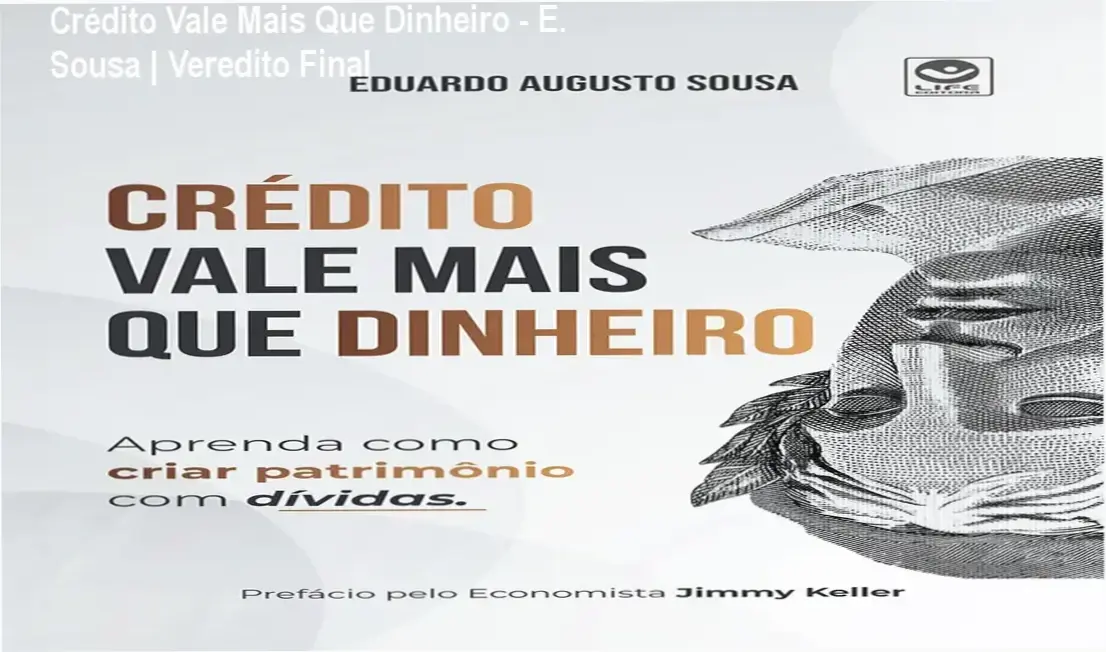
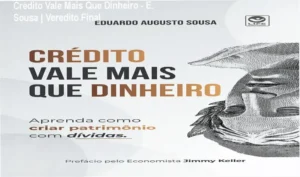
O livro Crédito Vale Mais Que Dinheiro, de Eduardo Augusto Sousa, chega para chutar essa porta, propondo que o crédito estratégico não é um vilão, mas a alavanca mais rápida para quem deseja construir patrimônio. Se você quer entender a recepção real desta obra, pode conferir a disponibilidade e as avaliações dos leitores aqui.
- O conflito: Medo do endividamento vs. uso estratégico do crédito.
- A promessa: Transformar dívidas em ferramentas de enriquecimento.
- O impacto: Quebra de crenças limitantes sobre finanças pessoais.
A expectativa do leitor médio é encontrar um manual de “mágica financeira”, mas a obra se posiciona mais como um guia de mentalidade e estratégia. O mercado recebeu bem a abordagem, especialmente por traduzir conceitos complexos de alavancagem para quem nunca abriu uma planilha de investimentos.
Pronto para se aprofundar em “Crédito Vale Mais Que Dinheiro”?
Explore as edições disponíveis, confira o preço atualizado ou baixe uma amostra gratuita diretamente na Amazon.
Ver Amostra Grátis e Preço na Amazon
*Você será redirecionado para a Amazon. Como associado Amazon, podemos receber comissões por compras qualificadas.
A Alquimia Financeira: Crédito vs. Dívida
Eduardo Augusto Sousa inicia a obra separando o joio do trigo. Para ele, a dívida destrutiva é aquela usada para consumo imediato, enquanto o crédito estratégico é aquele que gera renda ou valoriza um ativo.
O autor argumenta que esperar ter todo o dinheiro em mãos para investir é, na verdade, uma forma de perder dinheiro para a inflação e para o custo de oportunidade.
- Dívida Ruim: Empréstimos para viagens, roupas ou eletrônicos.
- Crédito Bom: Financiamentos que permitem a aquisição de ativos rentáveis.
- Alavancagem: Usar o dinheiro do banco para multiplicar seu próprio retorno.
A narrativa é direta. O autor não tenta mascarar o risco, mas foca em como a educação financeira reduz esse risco a níveis gerenciáveis. Ele expõe a lógica dos bancos: eles lucram emprestando dinheiro; logo, quem aprende a usar esse dinheiro a seu favor inverte a lógica do jogo.
O Foco no Mercado Imobiliário e Consórcios
O coração prático do livro reside na aplicação do crédito no setor imobiliário. Sousa detalha como o uso de financiamentos e, surpreendentemente, de consórcios, pode acelerar a criação de patrimônio.
Ele desmistifica a ideia de que o consórcio é apenas para quem não tem pressa, apresentando-o como uma ferramenta de planejamento financeiro e alavancagem quando bem executado.
Para quem é (e para quem NÃO é) este livroCrédito Vale Mais Que Dinheiro é ideal para quem possui a mentalidade conservadora de “fugir de dívidas a qualquer custo” e deseja entender a lógica da alavancagem financeira.
O conteúdo é perfeito para iniciantes que sentem que o dinheiro não rende, mas possuem estabilidade para operar crédito de forma consciente e estratégica.
- Leitor Ideal: Pessoas que querem entrar no mercado imobiliário sem ter todo o capital à vista.
- Perfil Compatível: Quem busca uma leitura rápida, didática e sem “economês” complexo.
- Objetivo: Migrar da mentalidade de poupador para a de investidor estratégico.
Por outro lado, investidores profissionais ou analistas financeiros encontrarão a obra simplista demais. Não há fórmulas matemáticas complexas ou análises profundas de risco.
Ignore este livro se você possui perfil impulsivo com gastos. O uso do crédito como alavanca exige disciplina rigorosa; sem ela, a estratégia vira um risco real de insolvência.
- Quem deve evitar: Pessoas com dívidas descontroladas ou sem disciplina financeira básica.
- Erro comum: Esperar um manual técnico de contabilidade em vez de um guia de mentalidade e estratégia.
- Alerta: Não é um livro de “ganhos rápidos”, mas de construção de patrimônio a médio/longo prazo.
Análise de Custo-Benefício e Viabilidade
Com um valor na casa dos R$ 57,50, o livro se posiciona como um investimento de baixíssimo risco e alto potencial de retorno em conhecimento.
A obra é curta (165 páginas), o que garante que o leitor absorva a mensagem central sem se perder em teorias prolixas ou enchimentos desnecessários.
- Preço: Acessível, custando menos que um jantar simples para entregar conceitos de alavancagem.
- Tempo de Leitura: Extremamente rápido, permitindo a conclusão em poucos dias.
- Tangibilidade: A versão física é superior ao PDF, evitando distrações digitais e facilitando anotações.
O maior valor aqui não está em “como pegar empréstimos”, mas em como fazer o banco financiar o seu enriquecimento através de ativos reais.
A simplicidade da linguagem é o ponto forte, tornando a leitura fluida e a aplicação dos conceitos imediata para quem está começando do zero.
- Ganho real: Mudança de paradigma sobre o uso do sistema bancário.
- Aplicabilidade: Foco prático em consórcios e financiamentos imobiliários.
- Veredito de valor: Entrega muito mais do que cobra, especialmente para o público leigo.
FAQ: Dúvidas Rápidas
O livro ensina a fazer dívidas irresponsáveis? Não. O foco é a dívida boa (aquela que gera renda ou patrimônio), contrapondo-a à dívida de consumo.
Preciso de conhecimento prévio em economia? Absolutamente nenhum. A obra foi escrita para ser compreendida por qualquer pessoa, independentemente da formação.
- Risco: O risco existe em qualquer investimento, mas o livro ensina a analisar e mitigar esses riscos.
- Foco: Predominantemente voltado para a construção de patrimônio via mercado imobiliário.
Se você busca sair da inércia financeira e entender como os ricos utilizam o crédito para crescer, vale a pena conferir as avaliações reais de quem já aplicou o método.
Relacionado
Descubra mais sobre Curso.blog.br
Assine para receber nossas notícias mais recentes por e-mail.